【税理士が解説】自社株の評価方法と評価額を抑えるメリット
特に事業承継の際、自社株の評価は非常に重要なものとなります。
早い段階からその評価額を適正に抑えるメリットを理解し、早期に対策を講じることで円滑な事業承継が可能となります。
本記事では、自社株の評価方法と評価額を抑えるメリットについて解説します。
自社株の評価方法とは
上場していない中小企業の非上場株式には、市場価格が存在しません。
そのため、国税庁が定める財産評価基本通達に基づき、会社の規模や株主の状況に応じて算出されます。
主な評価手法は以下の3つです。
類似業種比準方式
類似業種比準方式とは、業種が似ている上場企業の株価や配当、利益、純資産をモデルとして、自社の株価を算出する方法です。
一般的に、中規模以上の会社に適用されます。
自社の業績が良い場合や、比較対象となる上場企業の株価が高騰している場合には、評価額が高くなりやすい傾向があります。
純資産価額方式
純資産価額方式とは、会社が保有するすべての資産を相続税評価額で評価し直し、そこから負債を差し引いた実質的な純資産額をもとに株価を決める方法です。
主に小規模な会社に適用されます。
不動産や含み益のある資産を多く保有している会社ほど、1株あたりの評価額が跳ね上がるのが特徴です。
配当還元方式
配当還元方式とは、受け取る配当金に注目して評価する方法で、主に同族株主以外の少数株主が取得する場合に用いられます。
上記の2方式に比べて評価額は低く算出される傾向にあります。
支配権を持たない株主にとっての株式価値は、配当を受け取る権利に集約されるという考え方に基づいています。
自社株の評価額を抑えるメリットとは
自社株の評価額が高いまま放置されていると、いざ承継という段階で思わぬ不利益を招きます。
評価額を抑えて算出することには、以下のようなメリットがあります。
相続税・贈与税を抑えられる
自社株は相続財産に含まれるため、評価額が高いほど相続税の負担も増大します。
あらかじめ生前贈与などを活用し、評価額を抑えた状態で次世代へ移転させることで、将来の税負担を軽減できます。
利益を圧縮する対策や、資産構成の見直しにより、合法的に課税価格を下げる準備が有効です。
後継者の資金負担を軽減できる
後継者が先代から株を買い取る場合や、贈与税を支払う場合、評価額が高すぎると多額の現金が必要になります。
評価額を抑えておくことは、後継者の手元資金を守り、経営権の集中をスムーズに進める助けとなります。
事業継続に必要な現金を税金で失わないことが、安定経営の維持に直結します。
まとめ
自社株の評価は複雑であり、対策を怠ると承継時に巨額の税金が発生するリスクがあります。
類似業種比準方式や純資産価額方式など、自社の評価の仕組みを把握し、早めに評価額を抑える工夫を行うことが大切です。
会社の将来を見据えた承継を実現するために、まずは現在の株価を試算し、専門の税理士とともに対策を検討することをおすすめします。
Basic knowledge当事務所が提供する基礎知識
-
相続税の生前贈与加算...
相続にあたって、生前贈与を検討する方が近年、多くなっています。生前贈与であれば、相続税がかからずに、相続を行えます。しかし、場合によっては相続税がかかってしまうケースもあります。今回は、相続税の生前贈与加算について対象と […]

-
不動産を相続したら相...
不動産を相続した際に行う手続きのなかに相続登記があります。相続登記は不動産の登記名義を亡くなった方から相続人へ名義変更を行うことであり、この申請により不動産の所有者が変更となります。しかし、現在、相続登記には期限や義務は […]

-
M&Aには...
近年、M&Aの実施件数は増加傾向にあります。M&Aは、売り手と買い手の双方にメリットがあり、今後も増加が見込まれます。後継者が見つからない企業や新規参入を計画している企業など、さまざまな目的でM& […]

-
相続税を未分割のまま...
遺産分割協議がなかなかまとまらず、相続税申告の期限まで間に合わないこともあります。しかし、未分割でも期限内に申告手続きが必要です。遺産分割後の手続きとはやや異なる面があるため、どのような方法で行うのかよくわからない人もい […]

-
結婚・子育て資金の一...
結婚・子育て資金の一括贈与の非課税措置は、子や孫の結婚・子育て資金を支援する際に、利用できる制度です。一定の要件を満たした場合に最大で1,000万円の贈与が非課税になります。子や孫が結婚を控えていて、利用したいと検討して […]

-
生前贈与を行う時の注...
生前贈与は節税対策に非常に有効な手段になります。しかしながら、方法を間違ってしまうとせっかくおこなった節税対策が無駄になり、相続税等がかかってしまうことがあるのです。では、生前贈与の失敗とはどのような場合に起こるのでしょ […]

Office Overview事務所概要
| 名称 | CISコンサルティング税理士法人 |
|---|---|
| 代表者 | 滝 亮史(たき りょうじ) |
| 所在地 | 〒541-0046 大阪市中央区平野町2-1-14 NMR北浜1001 |
| 電話番号 | 06-6203-8531 |
| 対応時間 | 平日 9:00~18:00(事前予約で時間外も対応可能) |
| 定休日 | 土・日・祝(事前予約で休日も対応可能) |
-
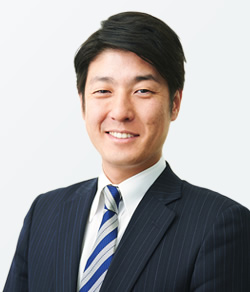
- 代表者
- 滝 亮史(たき りょうじ)
-
- 所属団体
-
- 近畿税理士会
- 大阪府中小企業診断協会
-
- 経歴
-
- 税理士事務所、大手税理士法人に約11年間勤務後、平成26年にCISコンサルティング株式会社、滝亮史税理士事務所開設。
- 平成19年税理士登録(登録番号107863)、平成25年中小企業診断士登録(登録番号411767)